
Cómo hacer un plan de tesorería para tu pyme paso a paso
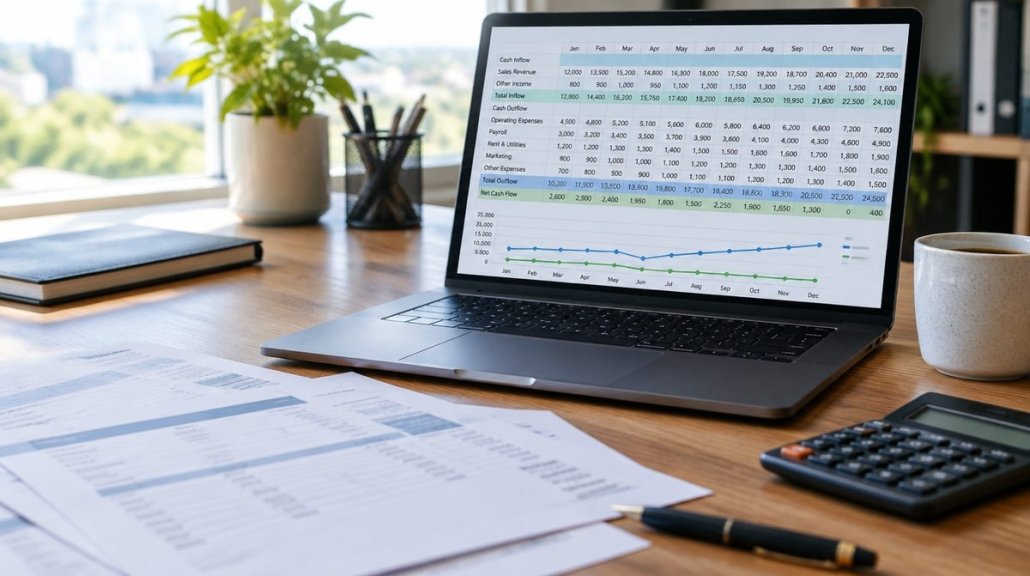
Muchas pymes cierran el año con beneficios y, aun así, pasan meses con el agua al cuello para pagar nóminas, proveedores o impuestos. No es una contradicción: el beneficio y la liquidez no son lo mismo. Una factura emitida cuenta como ingreso en la cuenta de resultados, pero el dinero no llega al banco hasta que el cliente paga, y mientras tanto los gastos siguen saliendo.
El plan de tesorería sirve justo para eso: anticipar cuánto dinero habrá en la cuenta cada semana o cada mes y tomar decisiones antes de que llegue el problema. Si al hacerlo descubres que los números no cuadran o que no sabes por dónde empezar, habla de tu caso con un CFO externo en Sevilla que pueda revisar contigo la situación real de la empresa.
Qué es un plan de tesorería y para qué sirve
Un plan de tesorería es una previsión de cobros y pagos para un periodo concreto, normalmente los próximos 3, 6 o 12 meses. A diferencia del presupuesto, que mira ingresos y gastos, la tesorería mira cuándo entra y cuándo sale el dinero.
Bien hecho, permite saber con antelación si habrá meses con saldo negativo, cuánta financiación hace falta y en qué momento, si se puede asumir una inversión o una contratación, y qué margen hay para negociar plazos con clientes y proveedores.
Cómo hacer un plan de tesorería paso a paso
1. Parte del saldo real de hoy
El punto de partida es el saldo disponible en todas las cuentas bancarias a fecha de hoy, no el que aparece en contabilidad. Si hay pólizas de crédito, anota también el límite disponible, pero por separado: es un colchón, no dinero propio.
2. Prevé los cobros con fechas realistas
Lista las facturas pendientes de cobro y las ventas previstas, y colócalas en el mes en que de verdad se suelen cobrar, no en el de su vencimiento teórico. Si un cliente paga a 90 días aunque la factura diga 60, la previsión debe reflejar 90. Separa los cobros seguros de los probables para no inflar la previsión.
3. Recoge todos los pagos, también los que no son mensuales
Los pagos fijos (nóminas, alquiler, cuotas de préstamos, seguros, suministros) son fáciles de prever. Los que suelen olvidarse son los pagos puntuales: liquidaciones trimestrales de IVA y retenciones, pagos fraccionados del impuesto sobre sociedades, pagas extraordinarias, renovaciones anuales de licencias o mantenimiento de maquinaria.
4. Calcula el saldo de cada periodo
Para cada mes, el cálculo es sencillo: saldo inicial + cobros − pagos = saldo final, que pasa a ser el saldo inicial del mes siguiente. Una hoja de cálculo es suficiente para empezar; lo importante es que se actualice con los datos reales cada semana o cada quincena.
5. Fija un saldo mínimo de seguridad
Define cuánto dinero debe haber siempre en la cuenta para cubrir imprevistos, por ejemplo el equivalente a un mes de gastos fijos. Cuando la previsión baja de ese saldo mínimo, es la señal para actuar con tiempo: adelantar cobros, aplazar pagos no urgentes o hablar con el banco antes de necesitar el dinero.
Errores habituales al prever la tesorería
- Confundir facturación con cobro: vender mucho no garantiza liquidez si los clientes pagan tarde.
- Olvidar los impuestos: el IVA cobrado no es de la empresa, y si se gasta, el trimestre siguiente llega con un agujero.
- Hacer la previsión una vez y no tocarla: un plan que no se compara con la realidad deja de servir en pocas semanas.
- Ser optimista con las ventas nuevas: los ingresos que aún no están firmados deben entrar con prudencia.
- Pedir financiación tarde: negociar con el banco cuando ya hay saldo negativo da mucho menos margen.
Cómo usar el plan para tomar decisiones
El valor del plan de tesorería no está en la hoja de cálculo, sino en las decisiones que permite tomar. Con una previsión fiable, la dirección puede negociar plazos de pago con argumentos, elegir entre financiar una compra o pagarla al contado, decidir si conviene un descuento por pronto pago o saber si es buen momento para contratar.
También ayuda a detectar problemas de fondo: si la previsión muestra déficit todos los meses aunque la empresa venda bien, el problema suele estar en los márgenes, los costes o los plazos de cobro, y no se resuelve solo con más financiación.
Cuándo conviene pedir ayuda
Una pyme pequeña puede llevar su propia previsión con una hoja de cálculo. Pero cuando hay varias líneas de negocio, financiación bancaria, estacionalidad fuerte o un crecimiento rápido, la tesorería se complica y los errores cuestan dinero. En esos casos, contar con alguien que lea los números con criterio financiero permite anticiparse en lugar de reaccionar, y que el plan de tesorería sea una herramienta de gestión y no un trámite.


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!